Por qué el banco dice no aunque ya construiste en República Dominicana
3 de noviembre de 2026 · 5 min min read
Descubre por qué una casa terminada puede ser rechazada para hipoteca. La diferencia entre construir y cumplir requisitos bancarios en RD.
Por qué el banco dice no aunque ya construiste en República Dominicana
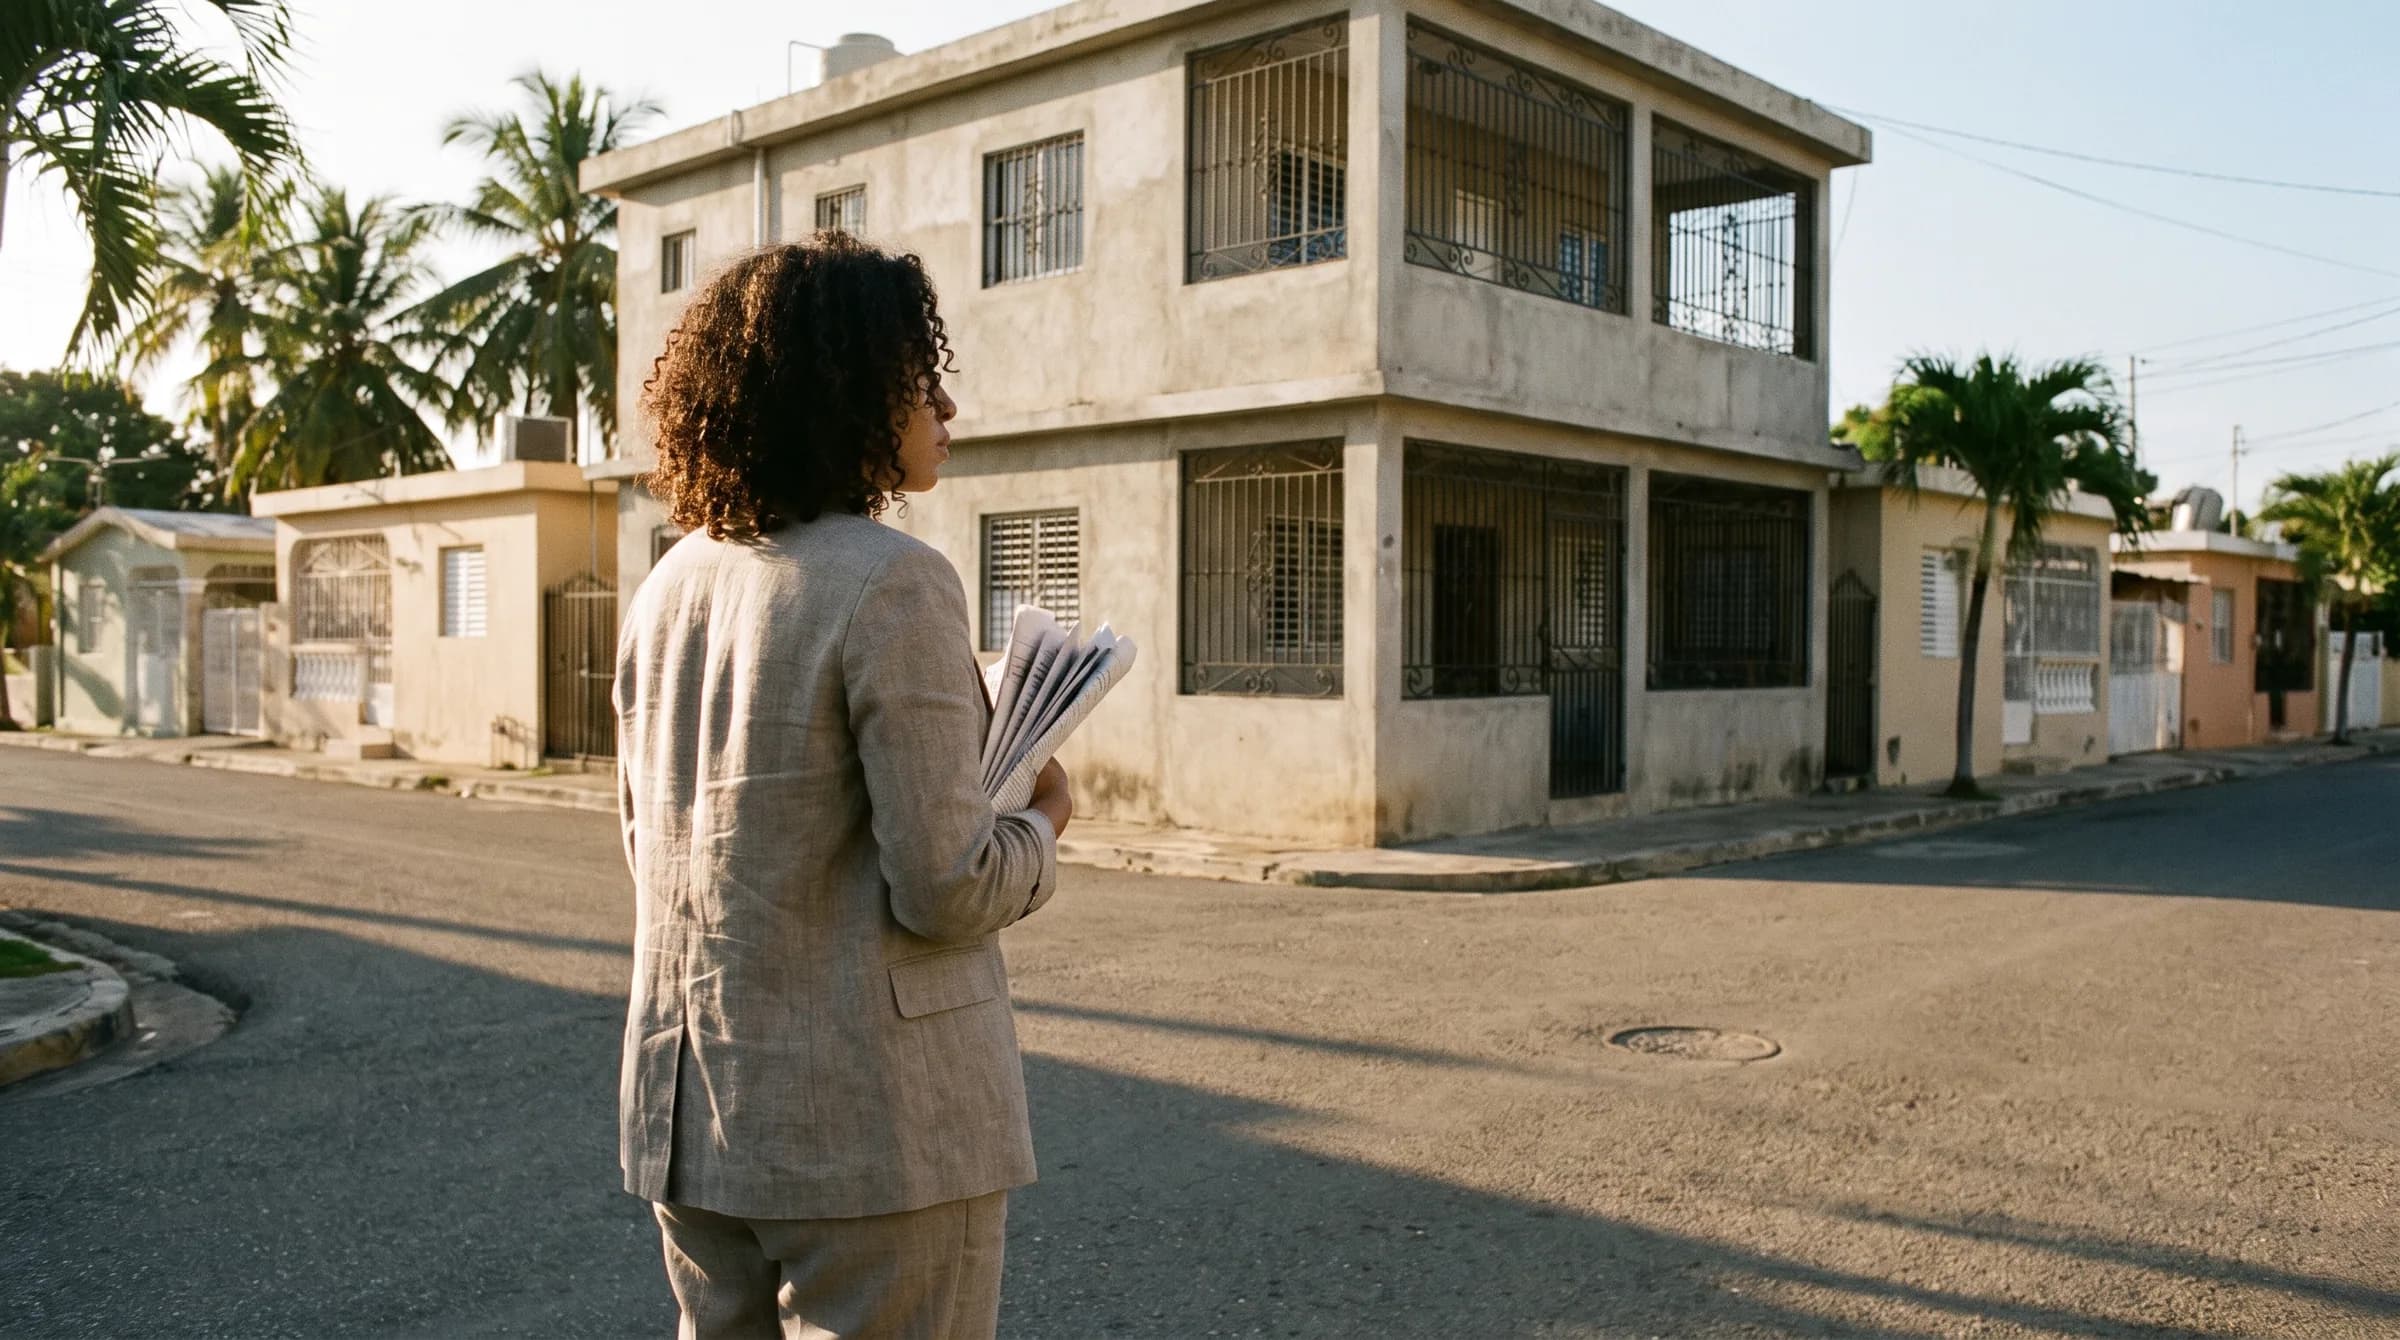
Carla había terminado de construir su casa. Después de meses de trabajo, gastos y supervisión, finalmente tenía una vivienda física completa. Con confianza, visitó el banco para solicitar una hipoteca en República Dominicana que le permitiera refinanciar parte de su inversión. La respuesta fue inesperada: "No podemos aprobar el préstamo".
¿Cómo es posible que una construcción terminada no califique para financiamiento? Esta situación refleja una confusión común en el mercado inmobiliario dominicano: creer que terminar de construir equivale automáticamente a tener un inmueble financiable.
La diferencia entre construir y cumplir requisitos de hipoteca en República Dominicana
Para los bancos dominicanos, una edificación físicamente terminada no es sinónimo de un inmueble legal y técnicamente aceptable como garantía hipotecaria. La diferencia clave está en la documentación oficial que respalda la construcción.
Toca Timbre
Verified properties, certified agents. You just decide.
Cuando una vivienda se construye sin licencia de construcción del MIVHED (Ministerio de Vivienda, Hábitat y Edificaciones), carece de elementos fundamentales que los bancos exigen: planos aprobados, permisos asociados y constancias oficiales que demuestren cumplimiento con las normas aplicables.
Según el MIVHED, la licencia de construcción es la autorización oficial que permite ejecutar una obra. Para proyectos nuevos, el expediente requiere planos de construcción, permisos aprobados de instituciones aplicables y formularios correspondientes. Esta aprobación documental no es un trámite accesorio: forma parte del control oficial de la obra.
Por qué los bancos rechazan construcciones sin documentación
 Los bancos dominicanos enfrentan varios riesgos al financiar construcciones sin respaldo documental adecuado:
Incertidumbre técnica: Sin planos aprobados, el banco no puede verificar que la construcción respete normas urbanísticas y técnicas aplicables.
Problemas de tasación: Una tasación bancaria no consiste únicamente en observar que la casa existe. Entidades como Promerica y Banco Caribe exigen tasaciones realizadas por profesionales autorizados por el banco, además de documentos como título de propiedad, certificación de cargas y gravámenes, y constancia del Impuesto sobre la Propiedad Inmobiliaria (IPI).
Riesgos registrales: Una obra sin documentación puede generar diferencias entre la realidad física y la información registral, complicando la ejecución de la garantía en caso de incumplimiento.
Sanciones potenciales: Construcciones sin permisos pueden enfrentar procesos de regularización o sanciones que afecten el valor del inmueble.
El caso real de una construcción rechazada
Consideremos el ejemplo de una vivienda valorada en RD$3,500,000 en Santiago. El propietario invirtió RD$2,800,000 en la construcción y esperaba obtener una hipoteca por RD$2,000,000 para capital de trabajo. Sin embargo, construyó sin licencia del MIVHED.
Al solicitar el préstamo, el banco identificó:
- Ausencia de planos aprobados
- Falta de licencia de construcción
- Imposibilidad de verificar cumplimiento normativo
- Riesgos para ejecutar la garantía
La respuesta negativa no se debió a ingresos insuficientes del solicitante ni a falta de valor de la propiedad, sino a que el banco no podía aceptar la garantía en su estado documental.
Qué hacer antes de construir para evitar rechazos bancarios
La ruta prudente es actuar preventivamente:
Verificación inicial: Confirmar la situación del terreno y del título antes de cualquier construcción.
Profesionales habilitados: Contratar arquitectos e ingenieros registrados para preparar planos y tramitar licencias.
Documentación completa: Tramitar la licencia de construcción y permisos asociados según normativas del MIVHED.
Conservación de documentos: Mantener planos sellados y documentar cualquier modificación posterior.
Coordinación bancaria: Consultar requisitos específicos del banco desde la planificación del proyecto.
Opciones cuando la construcción ya existe sin documentos
Si la construcción está terminada pero carece de documentación, existen alternativas:
Regularización: Consultar al MIVHED y autoridades municipales sobre procedimientos de regularización disponibles.
Asesoría profesional: Contratar arquitectos e ingenieros para evaluar la viabilidad de obtener permisos retroactivos.
Planificación financiera: Considerar otras fuentes de financiamiento mientras se resuelve la situación documental.
El rol del agente inmobiliario en la prevención
Un agente inmobiliario verificado, con experiencia en financiamiento y documentación, puede coordinar desde el inicio con arquitectos, abogados, tasadores y bancos. Puede revisar la situación documental antes de comprometer dinero y advertir si el proyecto será financiable.
El agente no sustituye al MIVHED, al banco ni a los profesionales técnicos, pero ayuda a evitar el error costoso de construir primero y preguntar por el crédito después.
Reflexión: La importancia de la planificación documental
En bienes raíces dominicanos, la planificación documental debe avanzar al mismo tiempo que la obra física. Una casa terminada físicamente, pero sin respaldo técnico y legal suficiente, puede no funcionar como garantía hipotecaria.
La diferencia entre una construcción y un inmueble financiable radica en los detalles documentales que muchas veces se pasan por alto. Entender esta distinción desde el inicio puede ahorrar tiempo, dinero y frustración.
Cuando explores opciones de construcción o financiamiento, considera usar herramientas que te conecten con profesionales verificados desde el primer momento. Toca Timbre es una app donde puedes explorar propiedades publicadas por agentes inmobiliarios y contactar directamente por WhatsApp para comenzar con claridad tu proceso. Puedes explorarla en Toca Timbre.
Preguntas frecuentes
¿Puede un banco aprobar una hipoteca sin licencia de construcción?
Generalmente no. Los bancos dominicanos requieren documentación que demuestre que la construcción cumple con normativas oficiales. Sin licencia del MIVHED, planos aprobados y permisos asociados, el banco enfrenta riesgos técnicos y legales que típicamente resultan en rechazo de la solicitud. Cada banco tiene políticas específicas, pero la tendencia es exigir respaldo documental completo.
¿Cuánto cuesta regularizar una construcción sin permisos?
El costo de regularización varía según el tamaño del proyecto, su complejidad y los permisos faltantes. Debe considerarse honorarios de arquitectos e ingenieros para preparar planos "as built", tasas gubernamentales del MIVHED, posibles multas por construcción sin permisos, y tiempo del proceso. Es recomendable consultar directamente con el MIVHED y profesionales habilitados para obtener presupuestos específicos.
¿Qué pasa si compro una casa construida sin licencia?
Compradores de construcciones sin licencia heredan los problemas documentales del inmueble. Esto puede limitar opciones de financiamiento futuro, generar costos de regularización no anticipados, y crear incertidumbre sobre cumplimiento normativo. Es crucial revisar la documentación de construcción antes de comprar, no solo el título de propiedad. Un agente inmobiliario experimentado puede ayudar a identificar estos riesgos durante el proceso de búsqueda.
Fuentes
- Ministerio de Vivienda, Hábitat y Edificaciones — https://mivhed.gob.do/permisos-y-licencias-de-construccion/licencia-de-construccion-y-permisos-asociados/
- Banco Popular — https://popularenlinea.com/Personas/Paginas/prestamos/prestamo-hipotecario-en-rd-para-adquisicion-1ra-y-2da-vivienda.aspx
- Promerica — https://www.promerica.com.do/banca-personal/prestamos/prestamos-hipotecarios/
- Banco Caribe — https://hipotecario.bancocaribe.com.do/
- DGII — https://dgii.gov.do/publicacionesOficiales/bibliotecaVirtual/registrados/otros/Documents/Brochure%20Transferencia%20de%20Inmueble.pdf
- Registro Inmobiliario — https://ri.gob.do/wp-content/uploads/Tramites/RT/CERTIFICACI%C3%93N_DEL_ESTADO_JURIDICO_DEL_INMUEBLE.pdf